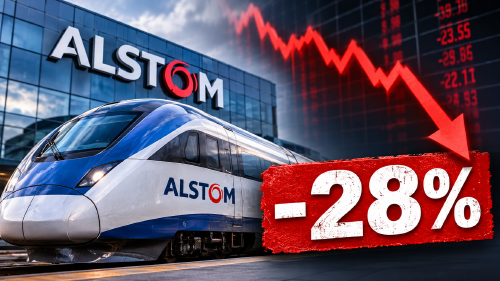
Alstom vive una de sus jornadas más negras en Bolsa. Las acciones del fabricante francés de trenes llegan a desplomarse alrededor de un 28% este lunes después de que la compañía haya recortado drásticamente sus previsiones financieras para el ejercicio 2026-2027. El mercado castiga especialmente el deterioro de sus márgenes y un giro radical en sus expectativas de generación de caja.
El detonante está en Alemania. Los problemas industriales, técnicos y de ejecución de los proyectos ferroviarios, especialmente los vinculados a los trenes regionales Coradia Max, están teniendo consecuencias mucho más graves de lo previsto. Las dificultades de industrialización y los retrasos en la homologación de estos convoyes están obligando a Alstom a realizar trabajos adicionales, retrasando entregas y provocando sobrecostes y penalizaciones.
La situación ha terminado contagiando a otros proyectos alemanes, amplificando el impacto sobre la rentabilidad del grupo. La propia compañía reconoce que una revisión de sus principales contratos ha permitido detectar más trabajos pendientes, riesgos de ejecución y retrasos de los que inicialmente había identificado.
Alstom pasa de beneficios a pérdidas de rentabilidad
El golpe más contundente llega con las previsiones de beneficios. Alstom espera ahora cerrar su ejercicio fiscal con un margen operativo ajustado de aproximadamente el 1%, frente al 6,5% que había anticipado anteriormente.
La revisión es especialmente preocupante si se compara con el comportamiento del primer semestre. Entre abril y septiembre, el margen operativo ajustado se situó alrededor del -4%, frente al 6,4% registrado en el mismo periodo del ejercicio anterior.
En otras palabras, los problemas de ejecución de los contratos están erosionando la rentabilidad de una compañía que, sobre el papel, sigue disfrutando de una importante demanda de trenes y soluciones ferroviarias.
El agujero de 1.500 millones que asusta al mercado
Alstom prevé ahora un consumo de caja libre de aproximadamente 1.500 millones de euros durante el ejercicio. La compañía abandona así su anterior previsión de generar un flujo de caja libre positivo.
El cambio es especialmente delicado porque la generación de caja se ha convertido en uno de los principales puntos de vigilancia de los inversores. El grupo ya registró un consumo de caja libre de 1.248 millones de euros durante el primer semestre.
Además, la deuda neta alcanzaba los 1.100 millones de euros a cierre de septiembre, frente a los 400 millones registrados al finalizar marzo.
La compañía ha anunciado, en paralelo, un plan para reducir su endeudamiento en aproximadamente 2.000 millones de euros antes de septiembre de 2027, mediante distintas alternativas financieras y operativas.
Menos trenes y menos crecimiento
El deterioro de las previsiones no se limita a los márgenes y la caja. Alstom también ha rebajado su objetivo de producción anual hasta aproximadamente 4.000 vehículos ferroviarios, frente a los entre 4.400 y 4.500 que esperaba fabricar anteriormente.
La compañía anticipa ahora un crecimiento orgánico de las ventas de entre un dígito bajo y medio, por debajo del objetivo anterior de alrededor del 5%.
Todo ello pese a que la demanda ferroviaria continúa siendo sólida. Durante el primer semestre, Alstom recibió pedidos por valor de 11.000 millones de euros, un 5% más que un año antes. Las ventas alcanzaron los 9.300 millones, con un crecimiento del 3%.
El problema, por tanto, no es tanto conseguir contratos como ejecutarlos correctamente, entregarlos a tiempo y convertirlos en beneficios y caja.
Una crisis que vuelve a poner en cuestión la gestión
La caída de este lunes supone un nuevo golpe para la confianza de los inversores en Alstom, que ya había revisado sus objetivos financieros durante este año.
El consejero delegado, Martin Sion, que asumió el cargo en abril, ha situado la mejora de la ejecución de los proyectos entre las principales prioridades del grupo. La compañía prepara una revisión de su organización y de sus procesos industriales para intentar corregir los problemas detectados.
Alstom espera normalizar su rendimiento a partir del ejercicio 2027-2028 y recuperar progresivamente unos márgenes operativos ajustados de entre el 8% y el 10% a medio plazo. Pero, de momento, el mercado no parece dispuesto a concederle demasiada confianza.